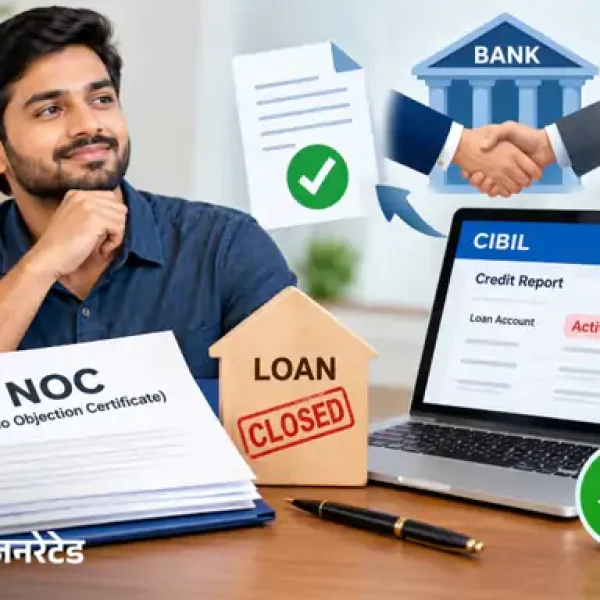
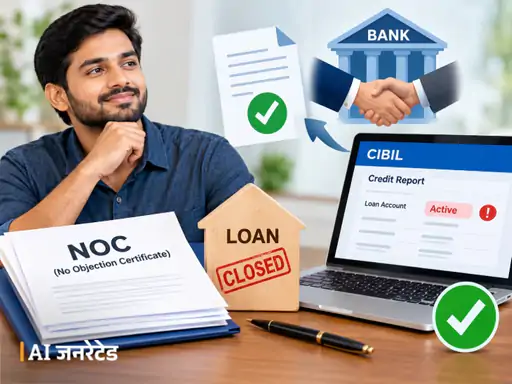
अगर आपने अपने लोन की सभी किस्तें चुका दी हैं और बैंक से नो-ड्यूज सर्टिफिकेट (NOC) भी मिल गया है, लेकिन आपकी CIBIL रिपोर्ट में लोन अब भी ‘Active’ या बकाया दिख रहा है, तो इसे नजरअंदाज न करें। क्रेडिट रिपोर्ट में ऐसी गलती की वजह से नया लोन लेने में परेशानी हो सकती है। बैंक आपकी रिपोर्ट देखकर यह समझ सकता है कि आप पर अभी भी पुराने लोन की देनदारी है।
हालांकि, ऐसी स्थिति में घबराने की जरूरत नहीं है। सही दस्तावेजों के साथ बैंक और क्रेडिट ब्यूरो में शिकायत करके रिकॉर्ड दुरुस्त कराया जा सकता है।
1. सबसे पहले लोन बंद होने के दस्तावेज जांचें
क्रेडिट रिपोर्ट में सुधार की प्रक्रिया शुरू करने से पहले यह सुनिश्चित करें कि बैंक के रिकॉर्ड में आपका लोन पूरी तरह बंद हो चुका है। इसके लिए इन दस्तावेजों को संभालकर रखें:
- नो-ड्यूज सर्टिफिकेट (NOC): बैंक से मिला लोन क्लोजर लेटर या जीरो बैलेंस वाला स्टेटमेंट सुरक्षित रखें।
- आखिरी किस्त की रसीद: अंतिम भुगतान की रसीद और बैंक स्टेटमेंट या पासबुक में दर्ज लेनदेन का रिकॉर्ड रखें।
- Closed और Settled का अंतर समझें: पूरा बकाया चुकाने पर सामान्यतः लोन ‘Closed’ दिखना चाहिए। अगर बैंक से समझौता करके पूरी रकम से कम भुगतान किया गया है, तो अकाउंट ‘Settled’ दर्ज हो सकता है। इसका असर आपकी क्रेडिट प्रोफाइल पर पड़ सकता है।
- वाहन लोन की RC अपडेट कराएं: कार या बाइक का लोन खत्म होने के बाद बैंक से जरूरी दस्तावेज लेकर वाहन के रजिस्ट्रेशन सर्टिफिकेट (RC) से हाइपोथिकेशन हटवाने की प्रक्रिया पूरी करें।
2. बैंक से संपर्क करें और लिखित पुष्टि लें
CIBIL और अन्य क्रेडिट ब्यूरो आम तौर पर लोन से जुड़ी जानकारी संबंधित बैंक या वित्तीय संस्थान से प्राप्त करते हैं। इसलिए गलत रिकॉर्ड सुधारने के लिए बैंक से संपर्क करना जरूरी है।
आपको ये कदम उठाने चाहिए:
- अपनी बैंक शाखा जाएं या बैंक के आधिकारिक कस्टमर केयर माध्यम से शिकायत दर्ज करें।
- लोन अकाउंट नंबर, लोन बंद होने की तारीख और NOC की कॉपी उपलब्ध कराएं।
- बैंक से लिखित या ईमेल के जरिए पुष्टि मांगें कि लोन बंद हो चुका है और इसकी सही जानकारी क्रेडिट ब्यूरो को भेजी गई है।
- शिकायत का रेफरेंस नंबर, ईमेल और बैंक के जवाब सुरक्षित रखें।
केवल मौखिक आश्वासन पर निर्भर रहने के बजाय शिकायत का लिखित रिकॉर्ड रखना बेहतर है।
3. CIBIL की वेबसाइट पर दर्ज करें शिकायत
अगर बैंक से संपर्क करने के बाद भी क्रेडिट रिपोर्ट में गलती बनी रहती है, तो आप TransUnion CIBIL की आधिकारिक वेबसाइट पर जाकर विवाद दर्ज कर सकते हैं।
इसके लिए:
- CIBIL की वेबसाइट पर लॉगिन करें और अपनी क्रेडिट रिपोर्ट में संबंधित लोन अकाउंट खोजें।
- गलत जानकारी, जैसे ‘Active Status’ या बकाया रकम, के संबंध में उपलब्ध डिस्प्यूट विकल्प चुनें।
- शिकायत में स्पष्ट करें कि लोन की सभी किस्तें चुकाई जा चुकी हैं।
- जहां सुविधा उपलब्ध हो, वहां NOC या लोन क्लोजर लेटर जैसे दस्तावेज दें।
- डिस्प्यूट रेफरेंस नंबर और शिकायत की स्थिति का रिकॉर्ड रखें।
क्रेडिट ब्यूरो आम तौर पर संबंधित बैंक से जानकारी की पुष्टि कराता है। इसलिए रिपोर्ट में सुधार होने में समय लग सकता है।
समय सीमा: क्रेडिट रिपोर्ट में सुधार के लिए बैंक और क्रेडिट ब्यूरो की प्रक्रिया के अनुसार कार्रवाई होती है। शिकायत के समाधान की समय सीमा और लागू नियमों की पुष्टि संबंधित संस्थान से करें।
4. बैंक के नोडल अधिकारी और RBI तक पहुंचाएं शिकायत
अगर बैंक या क्रेडिट ब्यूरो के स्तर पर समस्या का समाधान नहीं होता, तो आप शिकायत को आगे बढ़ा सकते हैं।
- बैंक का शिकायत निवारण विभाग: पहले बैंक के ग्रिवांस रिड्रेसल अधिकारी या नोडल अधिकारी को लिखित शिकायत भेजें।
- RBI का शिकायत पोर्टल: यदि बैंक को शिकायत देने के 30 दिन के भीतर जवाब नहीं मिलता या जवाब से समस्या का समाधान नहीं होता, तो लागू पात्रता और नियमों के अनुसार RBI के शिकायत प्रबंधन पोर्टल पर शिकायत दर्ज की जा सकती है।
RBI का आधिकारिक शिकायत पोर्टल: https://cms.rbi.org.in
ध्यान रखें कि CIBIL की रिपोर्ट में सुधार से जुड़ी शिकायत और बैंक की सेवा से जुड़ी शिकायत की प्रक्रिया अलग हो सकती है। इसलिए सभी दस्तावेज और पहले की शिकायतों का रिकॉर्ड साथ रखें।
क्रेडिट रिपोर्ट की गलती को नजरअंदाज न करें
लोन चुकाने के बाद भी रिपोर्ट में बकाया दिखने पर जल्द कार्रवाई करना बेहतर है। NOC, भुगतान की रसीदें और बैंक के साथ पत्राचार आपके दावे को मजबूत कर सकते हैं। रिपोर्ट में सुधार होने के बाद नई क्रेडिट रिपोर्ट डाउनलोड करके यह भी जांच लें कि लोन का स्टेटस और बकाया रकम सही दर्ज हैं या नहीं।